Domain wrrc.de kaufen?
Wir ziehen mit dem Projekt
wrrc.de um.
Sind Sie am Kauf der Domain
wrrc.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wrrc.de kaufen?
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **


Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
Moderation in Workshop und Meeting, Fachbücher von Michaela StachWorkshops und Meetings sind fester Bestandteil der Arbeitswelt, mit einer steigenden Tendenz. Häufig sind diese Pflichtveranstaltungen leider wenig inspirierend und ohne konkrete Ergebnisse. Ein Hauptgrund dafür ist fehlende Moderation. Gute Moderation fokussiert sich auf den lösungsorientierten Weg zu konkreten, umsetzbaren Ergebnissen. Sie strukturiert, inspiriert, fördert die Interaktion und ist somit essenziell für moderne, zielführende Meetings und Workshops. Michaela Stach zeigt in ihrem neuen Buch, wie in Meetings und Workshops gezielt kreativer Austausch und bereichernde Diskussionen ermöglicht und neue Ideen entwickelt werden. Doch erst durch eine gute Vorbereitung, klare Zielsetzung und methodische Steuerung lässt sich kollektives Potenzial ausschöpfen und Komplexität handhaben. Anschaulich liefert dieses Buch Tools und Methoden, um sinnstiftende, moderne Meetings und Workshops zu gestalten, die zu tragfähigen Ergebnissen führen und dem Anspruch eines respektvollen, wertschätzenden Miteinanders gerecht werden. Und das ganz unabhängig davon, ob sie online oder in Präsenz stattfinden.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
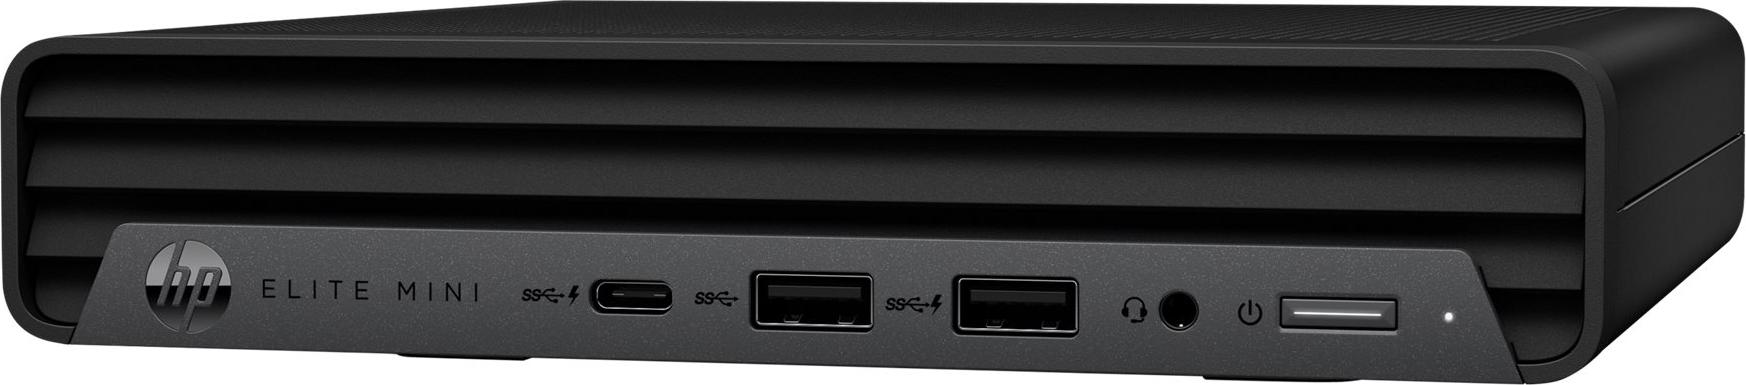
HP Mini Konferenz-PC mit Microsoft Team Rooms, Multimedia-Kongress-Terminal, WUXGA, Windows 11 IoT Enterprise, SchwarzHP Conferencing PCs sind so konzipiert, dass sie sich nahtlos in Ihre Konferenzräume integrieren lassen. Überspringen Sie die Konfiguration und starten Sie gleich Ihr Meeting. Statten Sie Ihre Mitarbeiter mit umfangreichen, immersiven Teamwork-Funktionen aus, die sie überall nutzen können. Der mit dem neuesten Intel Prozessor[2] ausgestattete HP Presence Mini Conferencing PC mit Microsoft Teams Rooms[3] ist so konzipiert, dass er mit Ihrer vorhandenen audiovisuellen Infrastruktur, einschließlich Touch-Bedienfeldern[6] und bis zu zwei Displays[4,5], zusammenarbeitet.LeistungenBluetoothJaBluetooth-Version5.3ProduktfarbeSchwarzProdukttypMultimedia-Kongress-TerminalVideoHD-TypWUXGAMaximale Video-Auflösung1280 x 800 PixelSeitenverhältnis16:10SpeicherSpeicherkapazität16000 MBInterner SpeichertypDDR5Speichermedien TypSSDGesamtspeicherkapazität256 GBAnschlüsse und SchnittstellenAnzahl HDMI-Anschlüsse2HDMI-Version2.0bUSB 3.2 Gen 2 (3.1 Gen 2) Anzahl der Anschlüsse vom Typ A5USB 3.2 Gen 2 (3.1 G2710,87 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
Wie lassen sich stille Reserven bilden?
Stille Reserven können gebildet werden, indem Vermögensgegenstände zu niedrigeren Werten in der Bilanz angesetzt werden als ihr tatsächlicher Marktwert. Dies kann beispielsweise bei Immobilien oder Beteiligungen der Fall sein. Zudem können stille Reserven durch Abschreibungen auf Vermögensgegenstände entstehen, die über einen längeren Zeitraum hinweg zu niedrigeren Werten in der Bilanz ausgewiesen werden. Auch durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten oder drohende Verluste können stille Reserven gebildet werden. Letztlich können auch steuerliche Abschreibungen oder Bewertungsvorschriften dazu beitragen, stille Reserven in der Bilanz zu schaffen. **
Top-Angebote
Produkte zum Begriff Reserven:
-
Stille Reserven, Fachbücher von Peter Suter, Hans Ulrich Reck, Madeleine Schuppli, Thomas SchmutzIn „Stille Reserven“ treffen Werke aus zwei Sammlungen aufeinander: Bilder aus der Kollektion des Basler Künstlers Peter Suter - sie stammen in der Hauptsache von Schweizer Malerinnen und Malern aus den ersten vier Jahrzehnten des 20. Jahrhunderts - werden gemeinsam gezeigt mit Werken des Aargauer Kunsthaus Aarau. Eine künstlerisch motivierte Privatsammlung begegnet einer kunsthistorisch konzipierten öffentlichen Museumssammlung. Arbeiten von Künstlern, die einem breiteren Publikum heute kaum bekannt sind, die ursprünglich weder die populäre Wertschätzung genossen noch den gängigen Mainstreamtendenzen entsprachen, sind hier in dichten Reihen neben bekannten Werken anerkannter und namhafter Künstler zu sehen. Die thematisch gegliederte Zusammenstellung dieses Katalogs ordnet neu. Er entspricht gerade nicht den klassischen kunsthistorischen Präsentationsgewohnheiten, sondern versucht das S.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Moderation in Workshop und Meeting, Fachbücher von Michaela StachWorkshops und Meetings sind fester Bestandteil der Arbeitswelt, mit einer steigenden Tendenz. Häufig sind diese Pflichtveranstaltungen leider wenig inspirierend und ohne konkrete Ergebnisse. Ein Hauptgrund dafür ist fehlende Moderation. Gute Moderation fokussiert sich auf den lösungsorientierten Weg zu konkreten, umsetzbaren Ergebnissen. Sie strukturiert, inspiriert, fördert die Interaktion und ist somit essenziell für moderne, zielführende Meetings und Workshops. Michaela Stach zeigt in ihrem neuen Buch, wie in Meetings und Workshops gezielt kreativer Austausch und bereichernde Diskussionen ermöglicht und neue Ideen entwickelt werden. Doch erst durch eine gute Vorbereitung, klare Zielsetzung und methodische Steuerung lässt sich kollektives Potenzial ausschöpfen und Komplexität handhaben. Anschaulich liefert dieses Buch Tools und Methoden, um sinnstiftende, moderne Meetings und Workshops zu gestalten, die zu tragfähigen Ergebnissen führen und dem Anspruch eines respektvollen, wertschätzenden Miteinanders gerecht werden. Und das ganz unabhängig davon, ob sie online oder in Präsenz stattfinden.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Reserven
-
HP Mini Konferenz-PC mit Microsoft Team Rooms, Multimedia-Kongress-Terminal, WUXGA, Windows 11 IoT Enterprise, SchwarzHP Conferencing PCs sind so konzipiert, dass sie sich nahtlos in Ihre Konferenzräume integrieren lassen. Überspringen Sie die Konfiguration und starten Sie gleich Ihr Meeting. Statten Sie Ihre Mitarbeiter mit umfangreichen, immersiven Teamwork-Funktionen aus, die sie überall nutzen können. Der mit dem neuesten Intel Prozessor[2] ausgestattete HP Presence Mini Conferencing PC mit Microsoft Teams Rooms[3] ist so konzipiert, dass er mit Ihrer vorhandenen audiovisuellen Infrastruktur, einschließlich Touch-Bedienfeldern[6] und bis zu zwei Displays[4,5], zusammenarbeitet.LeistungenBluetoothJaBluetooth-Version5.3ProduktfarbeSchwarzProdukttypMultimedia-Kongress-TerminalVideoHD-TypWUXGAMaximale Video-Auflösung1280 x 800 PixelSeitenverhältnis16:10SpeicherSpeicherkapazität16000 MBInterner SpeichertypDDR5Speichermedien TypSSDGesamtspeicherkapazität256 GBAnschlüsse und SchnittstellenAnzahl HDMI-Anschlüsse2HDMI-Version2.0bUSB 3.2 Gen 2 (3.1 Gen 2) Anzahl der Anschlüsse vom Typ A5USB 3.2 Gen 2 (3.1 G2710,87 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MikroSystemTechnik Kongress 2023Die Global Steigende Nachfrage Nach Halbleitern Verdeutlicht, Wie Wichtig Eine Intakte Wertschöpfungskette National Und International Ist. Nirgends Sehen Wir Das Deutlicher Als Im Silicon Saxony, Europas Größtem Standort Für Mikroelektronik. Wir...340,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
-
Wie lassen sich stille Reserven bilden?
Stille Reserven können gebildet werden, indem Vermögensgegenstände zu niedrigeren Werten in der Bilanz angesetzt werden als ihr tatsächlicher Marktwert. Dies kann beispielsweise bei Immobilien oder Beteiligungen der Fall sein. Zudem können stille Reserven durch Abschreibungen auf Vermögensgegenstände entstehen, die über einen längeren Zeitraum hinweg zu niedrigeren Werten in der Bilanz ausgewiesen werden. Auch durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten oder drohende Verluste können stille Reserven gebildet werden. Letztlich können auch steuerliche Abschreibungen oder Bewertungsvorschriften dazu beitragen, stille Reserven in der Bilanz zu schaffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.